Vous recrutez et le candidat demande 3 000 € brut par mois ? Prévoyez plutôt 4 000 € dans votre budget. Car ce que l’employeur paie vraiment, ce n’est pas le salaire brut : c’est le super brut, c’est-à-dire le brut augmenté de toutes les cotisations et contributions patronales, moins les éventuels allègements. Voici comment le calculer ligne par ligne en 2026, avec trois exemples chiffrés — non-cadre, SMIC et cadre — et la méthode pour budgéter une embauche sans mauvaise surprise.
Super brut : de quoi parle-t-on exactement ?
Sur une fiche de paie, trois montants coexistent et se confondent souvent :
- Le salaire net : ce que le salarié touche, après déduction des cotisations salariales (avant prélèvement à la source).
- Le salaire brut : la rémunération inscrite au contrat, avant toute déduction.
- Le coût employeur — surnommé « super brut » : le brut plus les cotisations et contributions patronales, moins les éventuels allègements.
La formule tient donc en une ligne :
Coût employeur = salaire brut + cotisations patronales − allègements
Le calcul réel est un peu moins simple qu’il n’y paraît, car toutes les cotisations ne partagent ni la même assiette ni les mêmes taux : certaines sont plafonnées au plafond de la Sécurité sociale (4 005 € par mois en 2026), d’autres non. Et il n’existe pas de taux unique : deux entreprises versant le même brut peuvent supporter des coûts différents selon l’effectif, le statut du salarié, le taux AT/MP ou la localisation.
Les charges patronales 2026, ligne par ligne
Voici les principales cotisations et contributions à la charge de l’employeur en 2026 (régime général, entreprise de 11 à 49 salariés — taux indicatifs) :
| Cotisation patronale | Taux 2026 | Assiette |
|---|---|---|
| Assurance maladie | 13,00 % | Totalité du brut |
| Vieillesse déplafonnée | 2,11 % | Totalité du brut |
| Vieillesse plafonnée | 8,55 % | Dans la limite du plafond (4 005 €/mois) |
| Allocations familiales | 5,25 % | Totalité du brut |
| Assurance chômage | 4,00 % | Dans la limite de 4 plafonds |
| AGS (garantie des salaires) | 0,25 % | Dans la limite de 4 plafonds |
| Agirc-Arrco tranche 1 | 6,01 % | Jusqu’au plafond (4 005 €) |
| Agirc-Arrco tranche 2 | 14,57 % | Part du brut au-delà du plafond |
| Contribution d’équilibre technique | 0,21 % | Part du brut au-delà du plafond |
| Accidents du travail / maladies pro | ~2,08 % | Variable : notifié par la Carsat selon l’activité |
| Contribution solidarité autonomie (CSA) | 0,30 % | Totalité du brut |
| FNAL | 0,10 % | Dans la limite du plafond (moins de 50 salariés) |
| Formation professionnelle | 1,00 % | Totalité du brut (11 salariés et plus) |
| Taxe d’apprentissage | 0,68 % | Totalité du brut |
| Contribution au dialogue social | 0,02 % | Totalité du brut |
| Versement mobilité | Variable | Fixé par la commune ; nul sous 11 salariés |
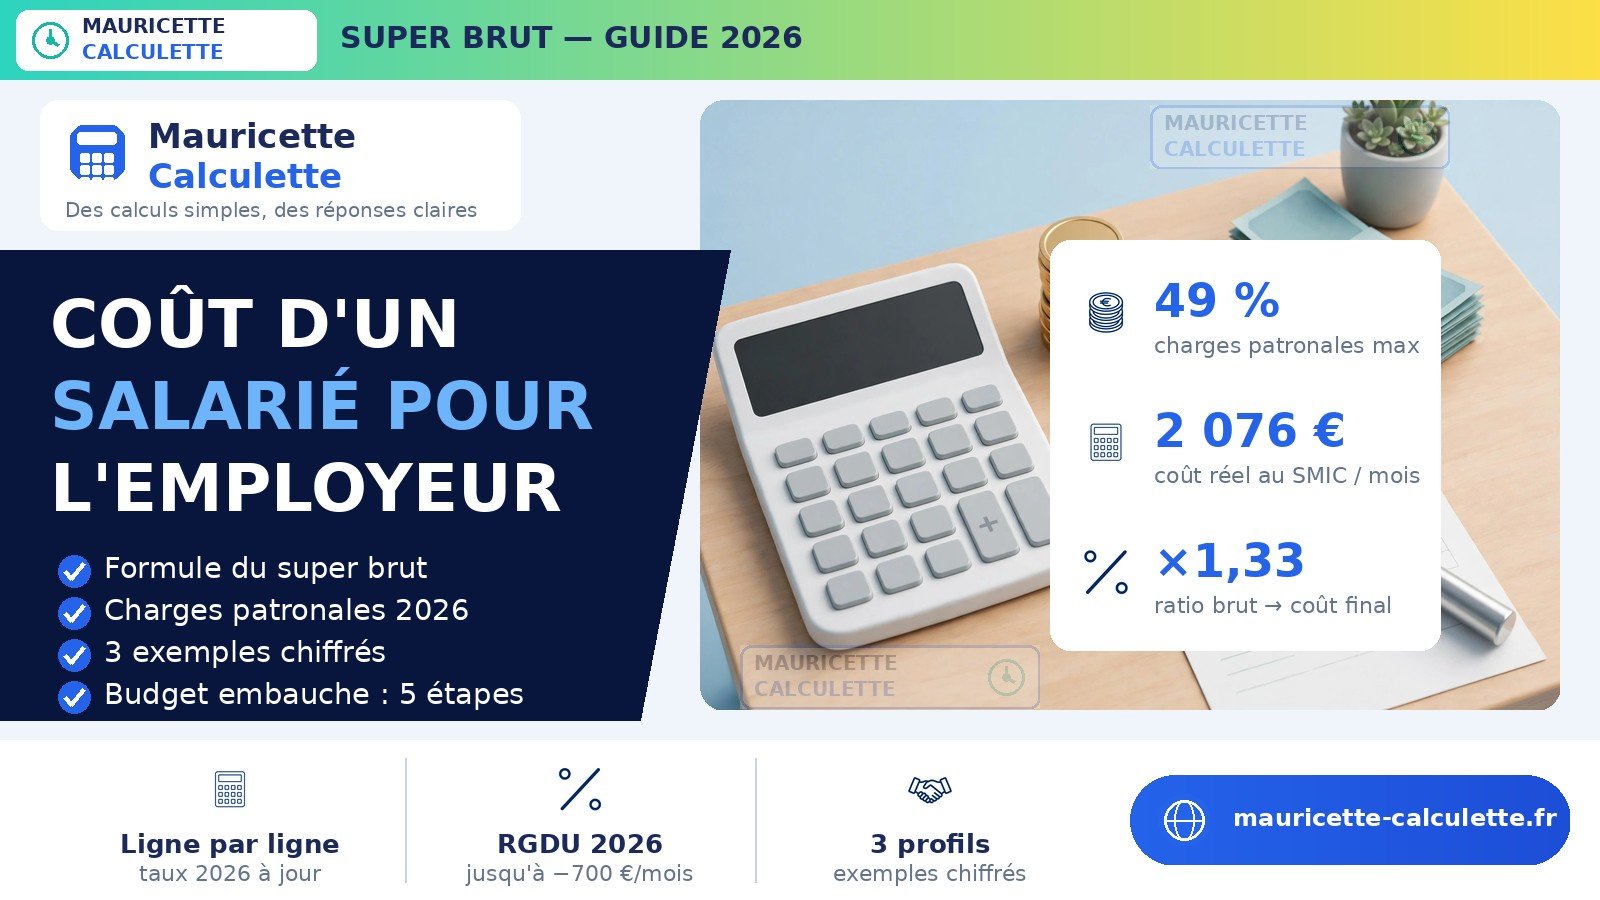
Additionnées, ces cotisations représentent en pratique entre 40 % et 49 % du brut pour un non-cadre, avant tout allègement. Passons aux exemples concrets.
Exemple 1 : un non-cadre à 3 000 € brut
Prenons un salarié non-cadre à temps plein, 3 000 € brut mensuels, dans une entreprise de moins de 50 salariés, hors versement mobilité. Voici le calcul, ligne par ligne :
| Cotisation patronale | Calcul | Montant |
|---|---|---|
| Assurance maladie (13 %) | 3 000 × 13 % | 390,00 € |
| Vieillesse déplafonnée (2,11 %) | 3 000 × 2,11 % | 63,30 € |
| Vieillesse plafonnée (8,55 %) | 3 000 × 8,55 % | 256,50 € |
| Allocations familiales (5,25 %) | 3 000 × 5,25 % | 157,50 € |
| Assurance chômage (4 %) | 3 000 × 4 % | 120,00 € |
| AGS (0,25 %) | 3 000 × 0,25 % | 7,50 € |
| Agirc-Arrco tranche 1 (6,01 %) | 3 000 × 6,01 % | 180,30 € |
| AT/MP (2 % — exemple) | 3 000 × 2 % | 60,00 € |
| CSA (0,30 %) | 3 000 × 0,30 % | 9,00 € |
| FNAL (0,10 %) | 3 000 × 0,10 % | 3,00 € |
| Formation (1 %) | 3 000 × 1 % | 30,00 € |
| Taxe d’apprentissage (0,68 %) | 3 000 × 0,68 % | 20,40 € |
| Dialogue social (0,02 %) | 3 000 × 0,02 % | 0,60 € |
| Total charges patronales | 1 298,10 € |
Super brut avant allègement : 3 000 + 1 298,10 = 4 298,10 €, soit 43,3 % de charges en plus du brut. À 3 000 €, la réduction générale (RGDU) efface encore environ 300 € par mois de cotisations. Coût employeur final : environ 4 000 € par mois, soit 48 000 € par an.
Autrement dit : pour 100 € de brut inscrit au contrat, l’employeur débourse environ 133 € après RGDU. Et côté salarié ? Avec un net d’environ 2 370 € pour 3 000 € brut, pour 100 € de net versé, le coût employeur tourne autour de 169 € — l’écart entre ce que coûte un salarié et ce qu’il perçoit.
Exemple 2 : un salarié au SMIC — l’effet maximal de la RGDU
Au SMIC (1 867,02 € brut mensuels depuis le 1er juin 2026), les charges patronales théoriques atteignent environ 909 € par mois, soit près de 49 % du brut — le taux le plus élevé en proportion. Mais c’est précisément à ce niveau que la réduction générale joue à plein : elle efface environ 700 € par mois de cotisations.
Résultat : le coût réel d’un salarié au SMIC retombe à environ 2 076 € par mois, à peine 209 € de plus que le brut versé. Pour un net salarié d’environ 1 478 €, l’employeur débourse donc seulement ~1,40 fois le net perçu. C’est le paradoxe du bas de l’échelle : proportionnellement les charges les plus lourdes, mais l’allègement le plus fort.
Point de vigilance 2026 : pour le calcul de la RGDU, on n’utilise pas le SMIC du moment mais un SMIC de référence gelé à 21 876,40 € par an (valeur au 1er janvier 2026). La revalorisation du 1er juin n’est pas prise en compte dans ce paramètre.
Exemple 3 : un cadre à 5 000 € brut — quand les tranches s’en mêlent
Au-delà du plafond de la Sécurité sociale (4 005 €/mois), de nouvelles lignes apparaissent sur le bulletin : la tranche 2 de l’Agirc-Arrco (14,57 %), la contribution d’équilibre technique (0,21 %), la cotisation APEC et la prévoyance cadre obligatoire (minimum 1,5 % sur la tranche 1). Détail pour 5 000 € brut :
| Cotisation patronale | Montant |
|---|---|
| Assurance maladie (13 %) | 650,00 € |
| Vieillesse déplafonnée (2,11 %) | 105,50 € |
| Vieillesse plafonnée (8,55 % sur 4 005 €) | 342,43 € |
| Allocations familiales (5,25 %) | 262,50 € |
| Assurance chômage (4 %) | 200,00 € |
| AGS (0,25 %) | 12,50 € |
| Agirc-Arrco tranche 1 (6,01 % sur 4 005 €) | 240,70 € |
| Agirc-Arrco tranche 2 (14,57 % sur 995 €) | 144,98 € |
| Équilibre technique (0,21 % sur 995 €) | 2,09 € |
| Prévoyance cadre (1,5 % sur 4 005 €) | 60,08 € |
| AT/MP, CSA, FNAL, formation, taxe d’apprentissage, dialogue social, APEC | ~208,37 € |
| Total charges patronales | ~2 229,15 € |
Super brut : 5 000 + 2 229,15 = 7 229,15 €. À ce niveau de rémunération, la RGDU est presque éteinte (elle s’annule à 3 SMIC, soit 5 469,09 €/mois) : environ −109 € par mois. Coût employeur final : environ 7 120 € par mois, soit 85 440 € par an. Moralité : au-delà du plafond, chaque euro de brut supplémentaire coûte nettement plus cher qu’en bas de l’échelle.
La réduction générale (RGDU) : combien elle efface vraiment
Depuis le 1er janvier 2026, l’ancienne réduction Fillon a fusionné avec les bandeaux maladie et famille pour former la réduction générale dégressive unique. Elle est maximale au SMIC (près de 40 % du brut effacés en cotisations), décroît quand le salaire monte et s’annule à 3 SMIC. Ordres de grandeur mensuels (entreprise de moins de 50 salariés) :
- 1 867,02 € brut (SMIC) : ≈ −700 €
- 2 000 € brut : ≈ −629 €
- 2 500 € brut : ≈ −430 €
- 3 000 € brut : ≈ −300 €
- 4 000 € brut : ≈ −158 €
- 5 000 € brut : ≈ −109 €
- 6 000 € brut et plus : 0 €
Le calcul exact suit une formule précise avec le coefficient et le SMIC de référence gelé : retrouvez le détail pas à pas dans notre guide Réduction Fillon / RGDU 2026 : calcul et exemples.
Coût employeur ≠ coût total du salarié
Le super brut n’est que la première couche. Un salarié coûte aussi, chaque mois :
- la part patronale de la mutuelle d’entreprise (au moins 50 % de la cotisation, obligatoire dans le privé) ;
- les titres-restaurant (50 à 60 % du titre à la charge de l’employeur) ;
- la prise en charge des transports (50 % de l’abonnement, voire plus) ;
- les avantages en nature (véhicule, logement, nourriture) — déjà soumis à cotisations via le brut, à ne pas compter deux fois ;
- le matériel et les logiciels (ordinateur, licences, téléphone) ;
- la formation au-delà de la contribution légale ;
- les frais de gestion de la paie et la médecine du travail.
Retenez donc la formule complète : coût total = coût employeur (super brut − allègements) + dépenses liées au poste. Pour un poste de bureau classique, ces dépenses ajoutent facilement 100 à 300 € par mois au coût employeur.
Budgéter une embauche : la méthode en 5 étapes
- Partez du brut annuel, pas mensuel. Si vous promettez un 13e mois, multipliez le coût mensuel par 13/12 — un « 3 000 € brut » coûte en réalité comme 3 250 € mensuels.
- Ajoutez les charges patronales avec les bons taux. N’appliquez jamais un taux forfaitaire : utilisez les taux 2026 par ligne et votre propre taux AT/MP.
- Déduisez les allègements. Calculez la RGDU si le salaire est sous 3 SMIC ; pensez aux exonérations apprentissage et aux aides à l’embauche selon votre situation.
- Ajoutez les dépenses du poste. Mutuelle, titres-restaurant, transport, matériel : provisionnez-les dès le budget initial.
- Convertissez en objectif de chiffre d’affaires. Un salarié à 4 000 € de coût mensuel représente 48 000 € par an : avec une marge de 30 %, il faut environ 160 000 € de chiffre d’affaires supplémentaire pour le financer.
Et si vous hésitez entre deux niveaux de rémunération, refaites le calcul complet pour chacun : à cause des tranches et de la RGDU dégressive, le coût n’augmente pas de façon proportionnelle au brut — 1 000 € de brut en plus ne coûtent pas toujours 1 000 € de plus à l’employeur.
Questions fréquentes
Quelle est la différence entre brut, net et super brut ?
Le brut est la rémunération inscrite au contrat. Le net est ce que le salarié perçoit après déduction des cotisations salariales. Le super brut (coût employeur) est le brut augmenté des cotisations patronales, moins les allègements : c’est ce que l’entreprise débourse réellement.
Combien coûte un salarié au SMIC à l’employeur en 2026 ?
Pour 1 867,02 € brut mensuels, les charges patronales théoriques atteignent environ 909 €, mais la RGDU en efface environ 700 € : le coût réel employeur est d’environ 2 076 € par mois, soit 24 915 € par an.
Quel est le taux de charges patronales en 2026 ?
Il n’existe pas de taux unique : comptez 40 % à 49 % du brut pour un non-cadre avant allègement, selon le salaire, l’effectif, le statut et le taux AT/MP de l’entreprise. La RGDU peut ensuite réduire fortement ce coût pour les salaires inférieurs à 3 SMIC.
La réduction Fillon existe-t-elle encore en 2026 ?
Elle a été remplacée le 1er janvier 2026 par la réduction générale dégressive unique (RGDU), qui fusionne l’ancienne réduction Fillon et les bandeaux maladie et famille. Le mécanisme reste le même : maximale au SMIC, dégressive jusqu’à 3 SMIC.
Un apprenti coûte-t-il moins cher qu’un salarié classique ?
Oui, nettement : les cotisations patronales sont fortement réduites et des aides à l’embauche (750 € à 5 000 € la première année selon le diplôme et l’effectif) s’y ajoutent. Le détail figure dans notre guide sur le salaire des apprentis 2026.
Comment estimer rapidement le coût d’un salarié ?
En ordre de grandeur : multipliez le brut par 1,40 pour un bas salaire (avant RGDU) et par 1,30 à 1,45 pour les rémunérations élevées. Pour un chiffre fiable, faites le calcul ligne par ligne avec les taux 2026 et votre taux AT/MP — ou utilisez le simulateur Urssaf.
🧮 Nos calculettes utiles
- Calculateur de salaire brut / net — convertissez un brut en net (et l’inverse) avec les taux 2026
- Calculateur de TJM — quel tarif journalier pour couvrir votre coût ?
- Calculateur temps partiel — le coût d’un salarié au prorata de son temps de travail