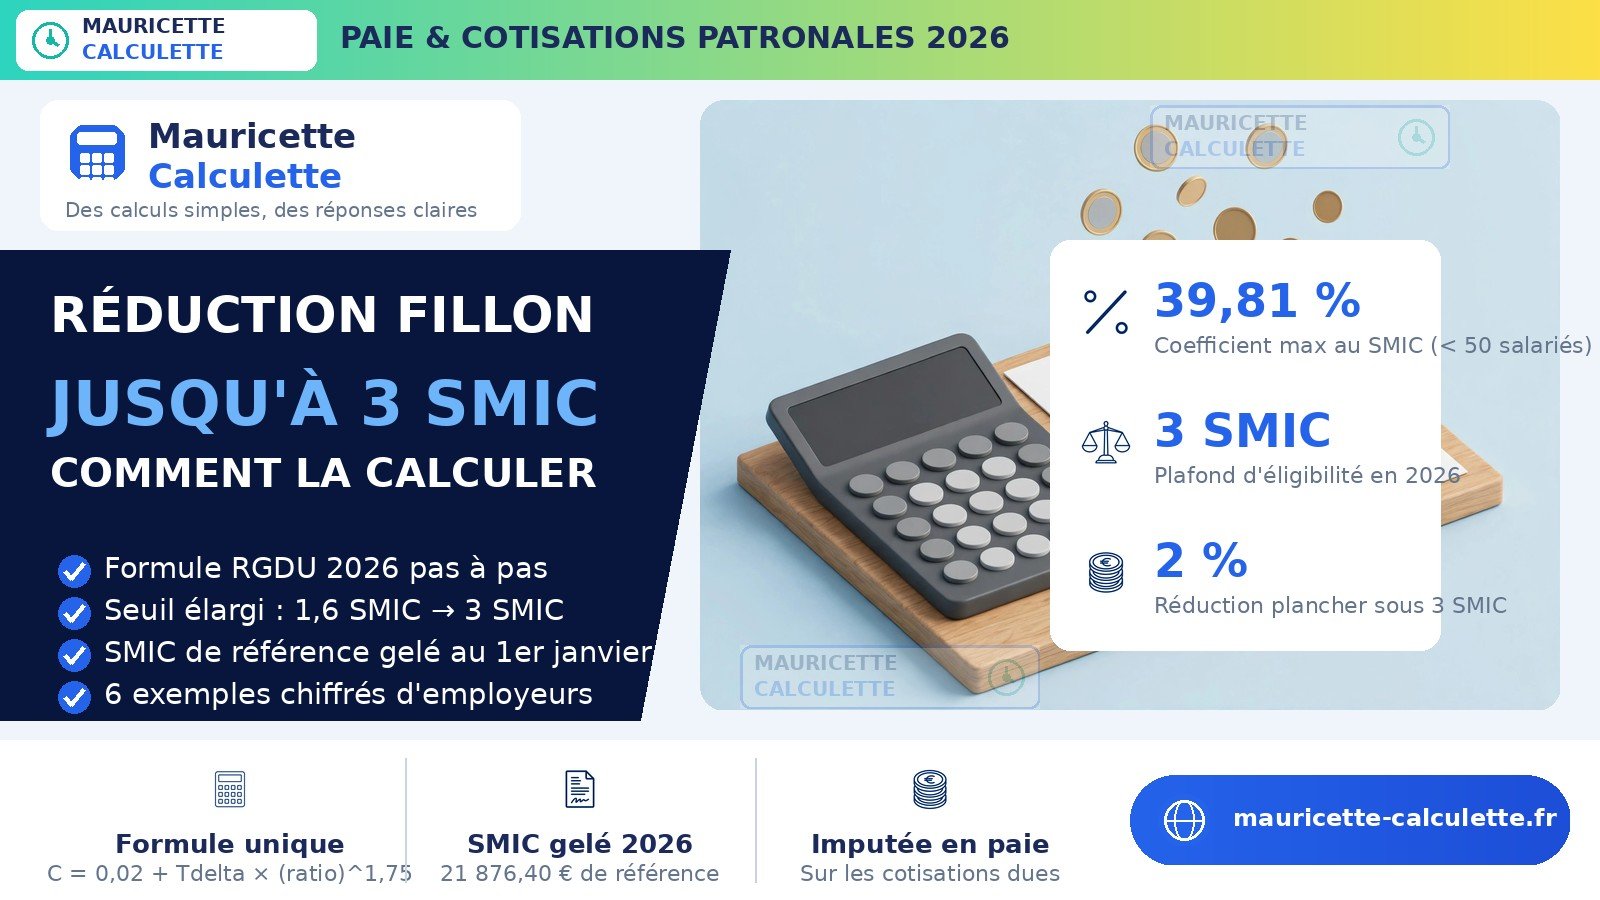
Depuis le 1er janvier 2026, la bonne vieille « réduction Fillon » a changé de visage — et de nom. Elle s’appelle désormais la RGDU, la réduction générale dégressive unique : un seul mécanisme qui fusionne trois anciens allègements et s’applique jusqu’à 3 SMIC, contre 1,6 SMIC auparavant.
En pratique, que peut économiser un employeur ? Au niveau du SMIC, le coefficient de réduction atteint 39,81 % du salaire brut (entreprise de moins de 50 salariés), soit environ 725,75 € par mois et par salarié — à condition de calculer le coefficient correctement, car la formule 2026 et le gel du SMIC de référence réservent quelques pièges. Ce guide vous explique tout, avec six exemples chiffrés pas à pas.
Qu’est-ce que la réduction Fillon devient en 2026 ?
La réduction générale de cotisations patronales — l’ex-réduction Fillon créée en 2003 — permettait aux employeurs de réduire leurs cotisations sociales sur les bas salaires. Jusqu’en 2025, elle était plafonnée à 1,6 SMIC et cohabitait avec deux autres dispositifs : le taux réduit de cotisation maladie (jusqu’à 2,5 SMIC) et le taux réduit d’allocations familiales (jusqu’à 3,3 SMIC).
Le décret n° 2025-1446 du 31 décembre 2025 a tout fusionné en un mécanisme unique : la réduction générale dégressive unique (RGDU), également appelée réduction générale des cotisations patronales (RGCP). Un seul allègement, un seul coefficient dégressif, applicable à toutes les rémunérations inférieures à 3 SMIC. Objectif affiché : simplifier la paie et cibler davantage les rémunérations modestes et intermédiaires.
Concrètement, la réforme agit comme une redistribution : selon la structure des salaires de l’entreprise, l’effet peut être positif ou négatif par rapport à 2025 — les entreprises employant beaucoup de salariés entre 1,33 et 1,78 SMIC ou entre 2,26 et 3 SMIC y gagnent généralement, les autres catégories y perdent un peu. D’où l’importance de chiffrer votre cas.
Qui peut en bénéficier ?
Les employeurs concernés
Peuvent appliquer la RGDU les employeurs assujettis à l’obligation d’assurance chômage : employeurs privés, certains employeurs publics et parapublics, employeurs de salariés agricoles ou relevant des régimes spéciaux concernés (marins, mines, notaires), pour leurs salariés affiliés au régime général.
Sont exclus : les particuliers employeurs, l’État, les collectivités territoriales et leurs établissements publics administratifs, scientifiques ou culturels, ainsi que les chambres consulaires.
Les salariés concernés
La réduction s’applique aux salariés titulaires d’un contrat de travail pour lequel l’employeur est tenu à l’assurance chômage — CDI, CDD, temps partiel, apprentis et contrats de professionnalisation inclus. Les stagiaires en convention de stage ne sont pas éligibles.
Le bénéfice de la réduction peut être supprimé en cas de travail dissimulé, de marchandage ou de prêt illicite de main-d’œuvre.
Quelles cotisations sont concernées ?
La RGDU couvre désormais un périmètre unique et élargi de cotisations patronales :
- assurance maladie, maternité, invalidité et décès ;
- assurance vieillesse de base ;
- allocations familiales ;
- contribution FNAL et contribution solidarité autonomie (CSA) ;
- retraite complémentaire légalement obligatoire ;
- assurance chômage ;
- accidents du travail et maladies professionnelles (AT/MP).
Deux règles de plafond à retenir : le montant de la réduction ne peut jamais dépasser le total des cotisations patronales dues dans ce périmètre, et elle ne se cumule pas avec les autres exonérations patronales — à une exception près : la déduction forfaitaire de cotisations patronales liée aux heures supplémentaires.
La formule 2026, décortiquée pas à pas
Le montant de la réduction se calcule à partir d’un coefficient C, multiplié par la rémunération brute. La formule officielle 2026 :
C = 0,02 + Tdelta × [ ½ × (3 × SMIC annuel / rémunération annuelle brute − 1) ]1,75
Le coefficient C est arrondi à 4 décimales (au dix-millième le plus proche). La réduction mensuelle imputée en paie vaut donc : C × salaire brut du mois, avec une régularisation annuelle progressive en fin d’année.
Les trois paramètres : Tmin, Tdelta et P
- Tmin = 0,02 : la réduction minimale. Nouveauté 2026 : même tout près de 3 SMIC, l’exonération ne descend jamais à zéro — elle garde un plancher de 2 %.
- Tdelta : l’écart entre le taux maximal et ce plancher de 2 %. Il vaut 0,3781 pour les entreprises de moins de 50 salariés (FNAL à 0,10 %) et 0,3821 pour celles de 50 salariés et plus (FNAL à 0,50 %). Le coefficient maximal au SMIC est donc de 0,3981 (moins de 50 salariés) ou 0,4021 (50 et plus).
- P = 1,75 : la puissance qui adoucit la dégressivité du coefficient quand le salaire augmente.
Le piège du SMIC de référence gelé
C’est la subtilité qui fera fondre beaucoup de calculs cette année. Le SMIC a été revalorisé le 1er juin 2026 : il est passé de 12,02 € à 12,31 € brut de l’heure, soit 1 867,02 € mensuels à temps plein. Pourtant, pour le calcul de la RGDU, c’est le SMIC du 1er janvier 2026 qui reste la référence toute l’année (décret n° 2026-509 du 12 juin 2026) :
- SMIC annuel de référence 2026 : 21 876,40 € (12,02 € × 1 820 heures) ;
- SMIC mensuel de référence : 1 823,03 € ;
- seuil de 3 SMIC : 65 629,20 € annuels, soit environ 5 469,10 € mensuels.
Conséquence : un salarié payé au SMIC réel de juin (1 867,02 €) obtient un coefficient inférieur au maximum — la « trappe à SMIC » coûte environ 25 € de réduction en moins par mois (voir l’exemple 5). Si vous saisissez le SMIC de juin dans la formule, votre réduction est sous-évaluée : utilisez toujours le SMIC de référence.
Autre point technique : en cas d’heures supplémentaires, le SMIC de référence est majoré du SMIC horaire multiplié par le nombre d’heures sup ou complémentaires — le coefficient tient alors compte du salaire supplémentaire sans pénaliser l’employeur. En cas de temps partiel, le SMIC de référence est proratisé au taux d’activité.
6 exemples chiffrés concrets
Plongeons dans le calcul. Dans tous les exemples, la rémunération annuelle brute (RAB) sert de base, et le SMIC de référence vaut 21 876,40 €.
Exemple 1 — Salarié au SMIC, entreprise de 30 salariés
Salaire brut : 1 823,03 €/mois, soit une RAB de 21 876,40 €. Le ratio 3 × SMIC / RAB vaut exactement 3 :
- ½ × (3 − 1) = 1 ; 11,75 = 1 ;
- C = 0,02 + 0,3781 × 1 = 0,3981 ;
- réduction mensuelle = 0,3981 × 1 823,03 = 725,75 €/mois, soit 8 708,89 € sur l’année.
Au SMIC, la RGDU neutralise donc l’essentiel des cotisations patronales : le coût employeur reste très proche du salaire brut.
Exemple 2 — Salarié à 1,5 SMIC, entreprise de 30 salariés
Salaire brut : 2 734,55 €/mois, RAB = 32 814,60 €. Le ratio vaut 2 :
- ½ × (2 − 1) = 0,5 ; 0,51,75 ≈ 0,2973 ;
- C = 0,02 + 0,3781 × 0,2973 ≈ 0,1324 ;
- réduction mensuelle = 0,1324 × 2 734,55 = 362,05 €/mois.
Exemple 3 — Salarié à 2 SMIC, entreprise de 60 salariés
Salaire brut : 3 646,07 €/mois, RAB = 43 752,80 €. Le ratio vaut 1,5, et Tdelta passe à 0,3821 (FNAL à 0,50 %) :
- ½ × (1,5 − 1) = 0,25 ; 0,251,75 ≈ 0,0884 ;
- C = 0,02 + 0,3821 × 0,0884 ≈ 0,0538 ;
- réduction mensuelle = 0,0538 × 3 646,07 = 196,16 €/mois.
Exemple 4 — Salarié à 80 %, payé au SMIC horaire
Le SMIC de référence est proratisé : 21 876,40 × 0,8 = 17 501,12 €. La RAB vaut la même somme (salaire au taux SMIC) :
- ratio = 3 → C = 0,3981 (le coefficient maximal s’applique aussi aux temps partiels au SMIC horaire) ;
- réduction = 0,3981 × 17 501,12 = 6 967,20 €/an, soit 580,60 €/mois.
Exemple 5 — Salarié payé au SMIC réel de juin 2026
Salaire brut : 1 867,02 €/mois, RAB = 22 404,24 € — mais le SMIC de référence reste celui de janvier :
- 3 × 21 876,40 / 22 404,24 ≈ 2,9294 ; ½ × 1,9294 = 0,9647 ; 0,96471,75 ≈ 0,9390 ;
- C = 0,02 + 0,3781 × 0,9390 ≈ 0,3751 ;
- réduction = 0,3751 × 1 867,02 = 700,32 €/mois.
Soit 25,43 € de moins par mois qu’un salarié resté au SMIC de janvier (725,75 €) : c’est l’effet du gel du SMIC de référence, qui a suivi la revalorisation de juin sans bouger.
Exemple 6 — Salarié à 2,9 SMIC : le plancher de 2 %
Salaire brut : 5 286,80 €/mois, RAB = 63 441,56 €. Le ratio frôle 1 :
- ½ × 0,0345 ≈ 0,0172 ; 0,01721,75 ≈ 0,0008 ;
- C = 0,02 + 0,3781 × 0,0008 ≈ 0,0203 ;
- réduction ≈ 0,0203 × 5 286,80 = 107,32 €/mois.
Au-delà de 3 SMIC, la réduction tombe à zéro. Entre 2 et 3 SMIC, elle reste symbolique — mais le plancher de 2 % est une vraie nouveauté par rapport à l’ancien système.
Où apparaît la réduction sur la fiche de paie ?
La RGDU est calculée salarié par salarié et par année civile (annualisation), mais elle est imputée chaque mois sur les cotisations patronales dues, avec une régularisation annuelle progressive. Sur le bulletin de paie, elle figure généralement sur une ligne dédiée — « réduction générale de cotisations patronales » ou « RGDU » — en déduction des cotisations patronales.
Si vous contrôlez un bulletin, vérifiez trois choses : que le coefficient affiché correspond au niveau de rémunération (avec le SMIC de référence gelé), que la réduction n’excède pas les cotisations patronales dues, et que la régularisation de fin d’année a bien été passée. Pour décrypter chaque ligne du bulletin, notre guide de lecture de la fiche de paie 2026 détaille ligne par ligne.
Erreurs fréquentes à éviter
- Utiliser le SMIC de juin 2026 au lieu du SMIC de référence gelé (21 876,40 €) : la réduction calculée sera fausse toute l’année.
- Oublier l’arrondi à 4 décimales du coefficient : un arrondi approximatif fausse la régularisation annuelle.
- Calculer au mois au lieu de l’année : la RGDU est annualisée ; un calcul purement mensuel ignore les entrées/sorties en cours d’année et les variations de rémunération.
- Ignorer la proratisation du SMIC en cas de temps partiel ou d’absence : le paramètre SMIC doit suivre la durée de travail réelle.
- Oublier la majoration du SMIC en cas d’heures supplémentaires : le SMIC horaire multiplié par les heures sup s’ajoute au SMIC de référence.
- Dépasser le plafond : la réduction imputée ne peut excéder les cotisations patronales dues dans le périmètre.
- Cumuler avec une autre exonération incompatible : la RGDU ne se cumule qu’avec la déduction forfaitaire sur les heures supplémentaires.
Ce qui change vraiment par rapport à 2025
Avant 2026, le dispositif comprenait la réduction générale (plafond 1,6 SMIC), un taux réduit maladie (plafond 2,5 SMIC) et un taux réduit allocations familiales (plafond 3,3 SMIC), chacun avec sa logique. Depuis 2026 : un seul allègement jusqu’à 3 SMIC, un seul coefficient, un plancher de 2 %.
Pour un gestionnaire de paie, la simplification est réelle — une seule formule à paramétrer. Mais l’effet financier varie selon les profils : simulez vos rémunérations types (SMIC, 1,5, 2 et 2,5 SMIC) pour mesurer l’écart avec 2025 avant de boucler votre budget masse salariale 2026.
À noter pour la suite : le projet de loi de financement de la Sécurité sociale pour 2027 prévoit d’intégrer l’intéressement, la participation et les abondements aux plans d’épargne salariale dans la rémunération servant à vérifier l’éligibilité et à calculer le coefficient — un point à surveiller si vous versez de l’épargne salariale.
FAQ
Quel est le montant maximum de la réduction Fillon en 2026 ?
Au niveau du SMIC, le coefficient maximal est de 39,81 % du salaire brut pour une entreprise de moins de 50 salariés (40,21 % à partir de 50 salariés), soit environ 725,75 € par mois pour un salarié à temps plein au SMIC de référence.
La réduction Fillon s’applique-t-elle jusqu’à 3 SMIC en 2026 ?
Oui. Depuis le 1er janvier 2026, la RGDU s’applique à toutes les rémunérations inférieures à 3 SMIC (65 629,20 € annuels). Au-delà de 3 SMIC, aucune réduction. Entre 2,9 et 3 SMIC environ, elle se réduit à son plancher de 2 %.
Quel SMIC faut-il utiliser pour le calcul en 2026 ?
Le SMIC de référence du 1er janvier 2026 : 12,02 €/heure, soit 21 876,40 € annuels. La revalorisation du 1er juin 2026 (12,31 €/heure, 1 867,02 €/mois) ne modifie ni le seuil d’éligibilité ni le montant de la réduction pour 2026.
La réduction Fillon se cumule-t-elle avec d’autres exonérations ?
Non, en règle générale. La RGDU n’est pas compatible avec les autres exonérations de cotisations patronales ni avec les taux spécifiques — à l’exception de la déduction forfaitaire de cotisations patronales liée aux heures supplémentaires.
Comment la réduction est-elle déclarée ?
Elle est imputée mensuellement sur les cotisations patronales dues, avec une régularisation annuelle progressive. Le calcul doit pouvoir être justifié en cas de contrôle Urssaf : conservez le détail du coefficient par salarié.
Les apprentis et les CDD sont-ils éligibles ?
Oui, dès lors qu’ils sont titulaires d’un contrat de travail soumis à l’assurance chômage. En revanche, les stagiaires en convention de stage sont exclus du dispositif.
Nos calculettes utiles
- Calcul d’heures supplémentaires — vérifiez le volume d’heures au-delà de 35 h, utile pour la majoration du SMIC dans la formule RGDU.
- Calcul entre deux heures — mesurez précisément vos durées de travail, y compris les horaires de nuit.
Pour aller plus loin sur le coût du travail, consultez aussi notre guide des taux de cotisations et du passage du brut au net en 2026, le détail du forfait social et les taux et plafonds des cotisations sociales 2026.