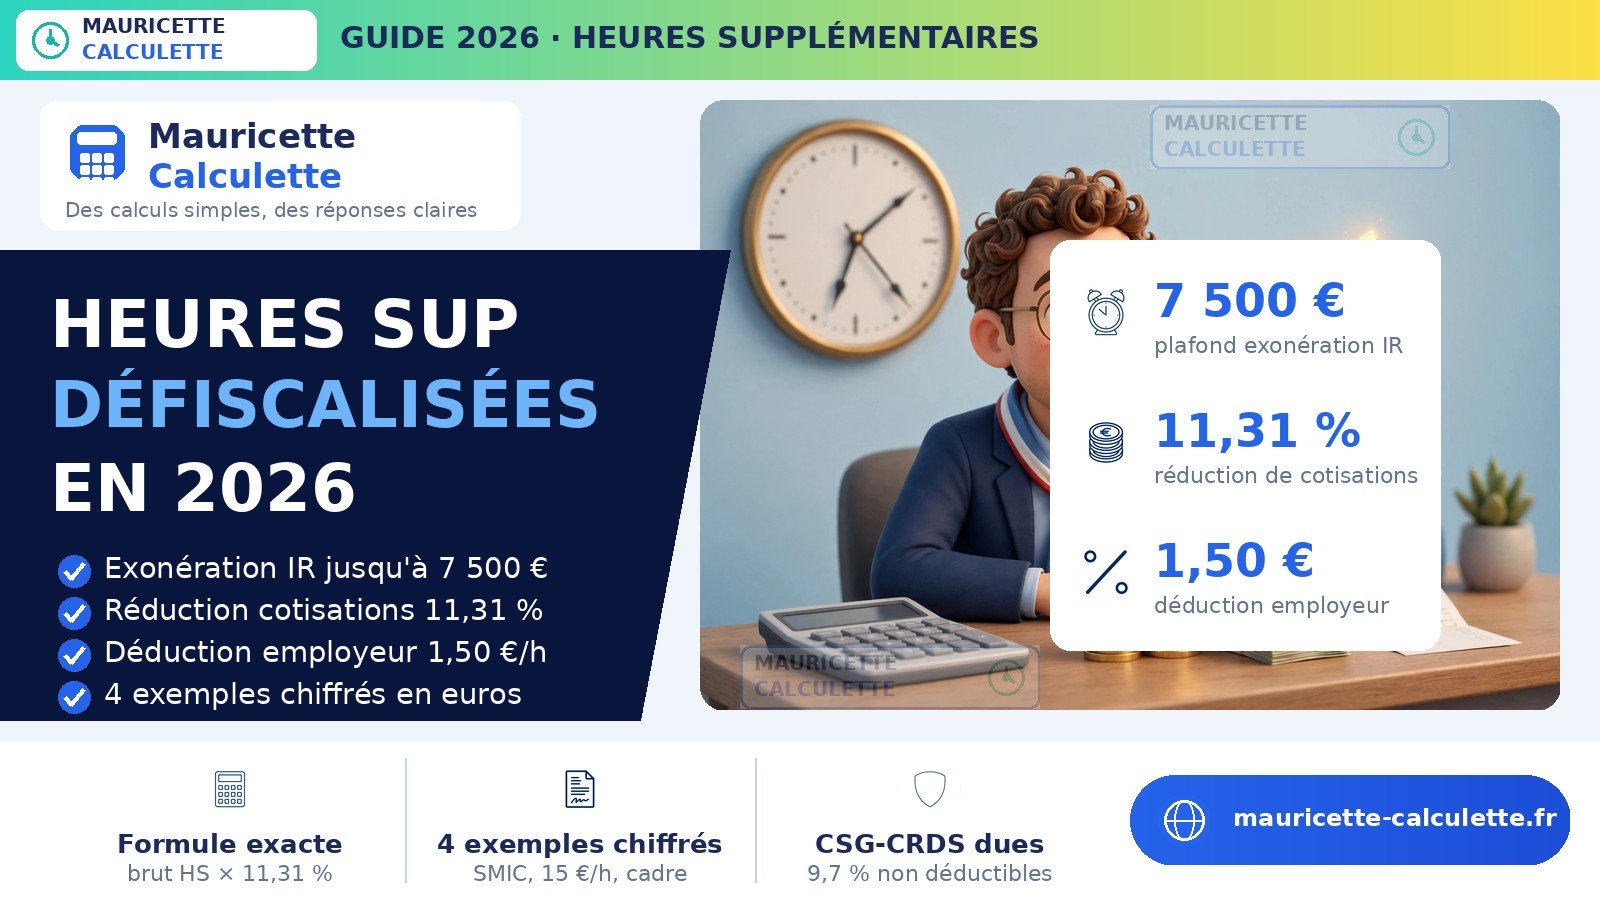
Faire des heures supplémentaires, c’est gagner plus — mais combien reste-t-il vraiment dans la poche une fois les cotisations et l’impôt passés ? En 2026, la réponse est plus favorable qu’on ne le croit : la rémunération des heures supplémentaires est exonérée d’impôt sur le revenu jusqu’à 7 500 € net par an et bénéficie d’une réduction de cotisations salariales de 11,31 %. Côté employeur, chaque heure ouvre droit à une déduction forfaitaire de 1,50 € ou 0,50 €. Quatre exemples chiffrés pour vérifier votre fiche de paie.
Que veut dire « heures supplémentaires défiscalisées » ?
Une heure supplémentaire, c’est toute heure effectuée à la demande de l’employeur au-delà de la durée légale de 35 heures par semaine, ou de votre durée contractuelle si elle est supérieure. Elle est payée avec une majoration : 25 % pour les 8 premières heures (de la 36e à la 43e heure), puis 50 % à partir de la 44e, sauf accord collectif qui peut descendre jusqu’à 10 %.
La « défiscalisation » ne porte pas sur la majoration elle-même, mais sur le traitement fiscal et social de la rémunération : depuis le 1er janvier 2019, les heures supplémentaires sont exonérées de cotisations salariales d’assurance vieillesse et de retraite complémentaire, et depuis la loi sur le pouvoir d’achat d’août 2022, elles sont exonérées d’impôt sur le revenu dans la limite de 7 500 € net par an — le plafond était de 5 000 € auparavant. Attention : ce n’est pas une exonération totale. La CSG et la CRDS restent dues, au taux global de 9,7 %, et elles ne sont pas déductibles. Pour les taux eux-mêmes, voyez notre guide du calcul des heures supplémentaires.
L’exonération d’impôt sur le revenu : jusqu’à 7 500 € par an
L’article 81 quater du Code général des impôts exonère d’impôt sur le revenu la rémunération des heures supplémentaires et complémentaires, majoration comprise, dans la limite de 7 500 € net par an et par salarié. Ce plafond se mesure en rémunération nette imposable : il correspond à environ 8 037 € bruts.
Trois règles à connaître sur ce plafond. D’abord, il est commun : heures supplémentaires, heures complémentaires des temps partiels et jours de repos rachetés par les salariés en forfait jours s’additionnent dans la même enveloppe de 7 500 €. Ensuite, seul le dépassement est imposable : si vos heures supplémentaires nettes atteignent 9 000 € dans l’année, vous ne déclarez que 1 500 € (9 000 − 7 500). Enfin, les montants exonérés sont en principe préremplis sur votre déclaration de revenus en ligne — vérifiez tout de même la ligne, une erreur de l’employeur arrive plus souvent qu’on ne le pense. Les sommes exonérées restent intégrées au revenu fiscal de référence, ce qui peut jouer sur certaines aides.
Le plafond a failli disparaître en 2026 : sa suppression totale avait été votée par l’Assemblée nationale lors des débats sur le projet de loi de finances pour 2026, mais elle n’a pas été retenue dans le texte final adopté via le 49-3.
Concrètement, un salarié au SMIC peut effectuer environ 500 heures supplémentaires majorées dans l’année avant de l’atteindre, bien au-delà du contingent annuel de 220 heures. Un cadre payé 30 € de l’heure, en revanche, l’atteint autour de 200 heures — voir l’exemple 3.
La réduction de cotisations salariales de 11,31 %
Deuxième avantage, immédiat sur la fiche de paie : la rémunération des heures supplémentaires est exonérée des cotisations salariales d’assurance vieillesse et de retraite complémentaire, dans la limite de 11,31 % de leur montant brut. Ce taux se décompose ainsi : 7,30 % d’assurance vieillesse de base, 3,15 % de retraite complémentaire et 0,86 % de contribution d’équilibre général (CEG).
La formule est simple : brut des heures supplémentaires × 11,31 % = montant de la réduction. Exemple, pour janvier 2026 : une salariée perçoit 125,27 € d’heures à 25 % et 75,16 € à 50 %, soit 200,43 € bruts. La réduction vaut 200,43 × 11,31 % = 22,67 €, déduite du total des cotisations salariales du mois, dans la limite des cotisations de retraite dues.
Sur ces mêmes 200,43 €, la CSG-CRDS reste due et n’est pas déductible : l’assiette est de 200,43 × 98,25 % = 196,92 €, soit 196,92 × 9,70 % = 19,10 €. Sur votre bulletin, cherchez la ligne « Réduction cotisations salariales HS/HC » : c’est elle qui matérialise le gain. Si elle est absente alors que vous faites des heures supplémentaires, signalez-le à votre employeur ou à votre service paie.
Exemple 1 : un salarié au SMIC et ses 10 heures supplémentaires
Prenons un salarié payé au SMIC, soit 12,31 € brut de l’heure depuis le 1er juin 2026. Son contrat prévoit 35 heures par semaine, mais il effectue 10 heures supplémentaires chaque semaine : 8 heures majorées de 25 % et 2 heures majorées de 50 %.
Sur un mois, sa fiche de paie affiche : salaire de base, 151,67 heures × 12,31 € = 1 867,05 € ; heures supplémentaires à 25 %, 8 heures × 15,39 € = 123,12 € ; heures supplémentaires à 50 %, 2 heures × 18,47 € = 36,93 €. Le brut mensuel total est donc de 2 027,11 €, dont 160,05 € d’heures supplémentaires.
Sur ces 160,05 €, la réduction de cotisations vaut 160,05 × 11,31 % = 18,10 €. La CSG-CRDS due est de 160,05 × 98,25 % × 9,70 % = 15,25 €. Et l’impôt ? Dans la limite du plafond annuel de 7 500 €, ces heures ne sont pas imposables : à la tranche de 11 %, environ 17 € d’impôt économisé chaque mois, soit plus de 35 € de gain net par mois par rapport à une prime du même montant brut. Vérifiez ces ordres de grandeur avec notre guide du salaire brut en net.
Exemple 2 : 15 € de l’heure, 4 heures par semaine — heures sup ou prime ?
Comparons une même somme versée en heures supplémentaires ou en prime. Un salarié payé 15 € brut de l’heure, dans une entreprise de 15 salariés, effectue 4 heures supplémentaires majorées de 25 % dans la semaine : 4 × 18,75 € = 75,00 € bruts.
| Ligne | 4 heures supplémentaires | Prime de 75 € brut |
|---|---|---|
| Brut versé | 75,00 € | 75,00 € |
| Cotisations salariales (environ 22 %) | 8,02 € | 16,50 € |
| Net avant impôt | 66,98 € | 58,50 € |
| Impôt sur le revenu (tranche à 30 %) | 0 € | 17,55 € |
| Net dans la poche du salarié | 66,98 € | 40,95 € |
Pourquoi un tel écart ? Sur les heures supplémentaires, les cotisations sont réduites de 75 × 11,31 % = 8,48 € et l’impôt est nul dans la limite du plafond de 7 500 €. Sur la prime, le net imposable est de 75 × 78 % = 58,50 €, imposé à 30 %, soit 17,55 € d’impôt. À brut égal, le salarié garde donc environ 63 % de plus avec les heures supplémentaires. Côté entreprise, la déduction forfaitaire de 1,50 € par heure (6,00 € pour ces 4 heures) ramène le coût total à environ 100,50 € contre 106,50 € pour la prime.
Exemple 3 : un cadre à 30 € de l’heure et le plafond de 7 500 €
Le plafond de 7 500 € se fait sentir plus vite quand le salaire horaire est élevé. Prenons un cadre payé 30 € brut de l’heure qui effectue 4 heures supplémentaires par semaine, majorées de 25 %, soit 37,50 € de l’heure.
Sur l’année, 200 heures à 37,50 € représentent 7 500 € bruts. La réduction de cotisations vaut 7 500 × 11,31 % = 848,25 €. Et l’impôt ? Le plafond de 7 500 € net correspond à environ 8 037 € bruts : avec 7 500 € bruts, notre cadre reste juste en dessous et ne paie aucun impôt sur ces heures. S’il effectue 220 heures — le contingent annuel — le brut grimpe à 8 250 € : seule la fraction au-delà du plafond devient imposable. Au-delà d’environ 200 heures par an à ce niveau de salaire, chaque heure redevient donc partiellement imposable, même si la réduction de 11,31 % continue de s’appliquer sans plafond.
Exemple 4 : les heures complémentaires d’une salariée à temps partiel
Les salariées à temps partiel font des heures complémentaires : les heures au-delà de la durée prévue au contrat, dans la limite d’un dixième de cette durée (un tiers si un accord le prévoit). Elles bénéficient des mêmes exonérations que les heures supplémentaires — impôt jusqu’à 7 500 € et réduction de 11,31 % — dans le même plafond annuel.
Exemple : une salariée à 24 heures par semaine, payée 20 € brut de l’heure, effectue 6 heures complémentaires dans le mois, majorées de 10 %, soit 22 € de l’heure. Le brut est de 6 × 22 € = 132,00 €. La réduction de cotisations vaut 132 × 11,31 % = 14,93 €, et aucun impôt n’est dû sur ces 132 € tant que le plafond annuel de 7 500 € n’est pas atteint. Une différence demeure : l’employeur ne bénéficie pas de la déduction forfaitaire sur les heures complémentaires — elle est réservée aux heures supplémentaires des salariés à temps plein et aux jours de repos rachetés. Pour le calcul des majorations des heures complémentaires, voyez notre guide des heures complémentaires.
Côté employeur : la déduction forfaitaire de 1,50 € ou 0,50 € par heure
La défiscalisation profite aussi à l’employeur. L’article L. 241-18 du Code de la sécurité sociale accorde une déduction forfaitaire de cotisations patronales sur chaque heure supplémentaire : 1,50 € par heure dans les entreprises de moins de 20 salariés, et 0,50 € par heure dans celles de 20 salariés et plus, en application de l’article L. 241-18-1.
Ce second montant a changé en 2026 : auparavant, les 0,50 € ne s’appliquaient qu’aux entreprises de 20 à moins de 250 salariés. La loi de financement de la Sécurité sociale pour 2026 (loi n° 2025-1403) a supprimé le seuil de 250 salariés au 1er janvier 2026 : désormais, tous les employeurs d’au moins 20 salariés bénéficient de 0,50 € par heure supplémentaire, quel que soit leur effectif. Pour un salarié en forfait jours qui renonce à un jour de repos au-delà de 218 jours, la déduction vaut sept fois ce montant — un mécanisme proche du rachat de jours de RTT, lui aussi exonéré dans la limite du même plafond de 7 500 €.
Exemple : une entreprise de 12 salariés dont les équipes effectuent 10 heures supplémentaires par semaine économise 10 × 1,50 € = 15 € par semaine, soit 60 € par mois et 720 € par an de cotisations patronales en moins. La déduction se perd si les règles ne sont pas respectées : heures payées moins qu’une heure normale, heures substituées à un élément de rémunération supprimé moins de douze mois auparavant, ou dépassement des durées maximales (10 heures par jour, 48 heures par semaine). Elle se cumule avec la réduction générale des cotisations patronales et relève du régime européen des aides de minimis.
Ce qui a changé en 2025 et 2026
Trois évolutions récentes modifient le calcul des heures supplémentaires — et donc le montant défiscalisé. La première concerne le seuil de déclenchement : depuis l’arrêt de la Cour de cassation du 10 septembre 2025 (n° 23-14.455), les jours de congés payés sont assimilés à du temps de travail effectif pour le calcul des heures supplémentaires. Exemple : un salarié qui travaille 8 heures du lundi au jeudi (32 heures) et pose son vendredi en congé (7 heures) totalise 39 heures, soit 4 heures supplémentaires à rémunérer — avant cet arrêt, il n’en comptait aucune. Le principe a été étendu par l’arrêt du 7 janvier 2026 (n° 24-19.410) aux salariés dont le temps de travail est décompté sur deux semaines consécutives.
Deuxième évolution : la déduction employeur de 0,50 € est généralisée à toutes les entreprises d’au moins 20 salariés depuis le 1er janvier 2026. Troisième : le plafond de 7 500 € est maintenu, la suppression votée par l’Assemblée n’ayant pas survécu au 49-3.
Comment vérifier votre fiche de paie
La défiscalisation ne vaut que si elle apparaît sur le bulletin. Quatre contrôles chaque mois : les heures supplémentaires doivent figurer distinctement des heures prévues au contrat, avec une ligne à 25 % et une ligne à 50 % si les deux taux s’appliquent ; la ligne « Réduction cotisations salariales HS/HC » doit être présente, à environ 11,31 % du brut des heures ; le net imposable ne doit pas inclure les heures exonérées ; le taux de prélèvement à la source ne doit pas être calculé sur ces sommes.
En fin d’année, vérifiez le cumul : si vos heures nettes dépassent 7 500 €, l’excédent doit être régularisé et déclaré. Côté employeur, la DSN mensuelle isole les heures supplémentaires (code 017 pour les heures ponctuelles, 018 pour les structurelles). En cas de litige, l’article L. 3171-4 impose à l’employeur de justifier les horaires : sans décompte fiable, le juge retient les relevés du salarié. Notre guide pour lire une fiche de paie reprend ces contrôles pas à pas.
Questions fréquentes
Les heures supplémentaires sont-elles imposables en 2026 ?
Non, dans la limite de 7 500 € net par an et par salarié, majoration comprise. Au-delà, seule la fraction excédentaire est imposable. Les heures restent soumises à la CSG-CRDS et intégrées au revenu fiscal de référence.
Comment calculer la réduction de cotisations de 11,31 % ?
Multipliez le montant brut de vos heures supplémentaires par 11,31 %. Par exemple, 200 € bruts d’heures supplémentaires donnent une réduction de 22,62 €. Le taux se décompose en 7,30 % de vieillesse de base, 3,15 % de retraite complémentaire et 0,86 % de CEG.
Les heures complémentaires sont-elles défiscalisées ?
Oui : les heures complémentaires des salariés à temps partiel bénéficient de la même exonération d’impôt (plafond commun de 7 500 €) et de la même réduction de cotisations de 11,31 %. Seule la déduction forfaitaire de l’employeur ne s’y applique pas.
La CSG-CRDS est-elle due sur les heures supplémentaires ?
Oui. La CSG-CRDS, au taux global de 9,7 % sur 98,25 % de la rémunération brute, reste due sur les heures supplémentaires et n’est pas déductible fiscalement, puisque ces sommes sont exonérées d’impôt sur le revenu.
Que se passe-t-il si je dépasse 7 500 € d’heures supplémentaires dans l’année ?
Rien de dramatique : seul l’excédent devient imposable. Si vos heures nettes atteignent 9 000 €, vous déclarez 1 500 €. La réduction de cotisations de 11,31 %, elle, continue de s’appliquer sur la totalité des heures, sans plafond.
Mon employeur peut-il refuser de payer mes heures supplémentaires ?
Non, si les heures ont été demandées ou acceptées par l’employeur, même tacitement. Un salarié qui reste tard de sa propre initiative, contre une consigne réelle, n’accomplit en revanche pas d’heures supplémentaires. Conservez vos relevés d’horaires : c’est à l’employeur de justifier les horaires devant le juge.
Nos calculettes utiles
Calculez vos heures supplémentaires et vos conversions de durées en quelques secondes, gratuitement :
- Calculateur d’heures supplémentaires — majorations 25 % et 50 %, montant brut des heures sup.
- Calculateur de temps partiel — salaire à temps partiel et heures complémentaires.